
 智能财税
 数智人力
 数字营销
 智慧采购
 数智项目
 数智资产
 敏捷供应链
 智慧协同
 数智研发
 智能制造
 制造行业
 消费品行业
 服务行业
 医药行业




行业资讯
模具与工装成本怎么摊进产品:多品种制造企业的 ERP 选型要点
 邮件订阅
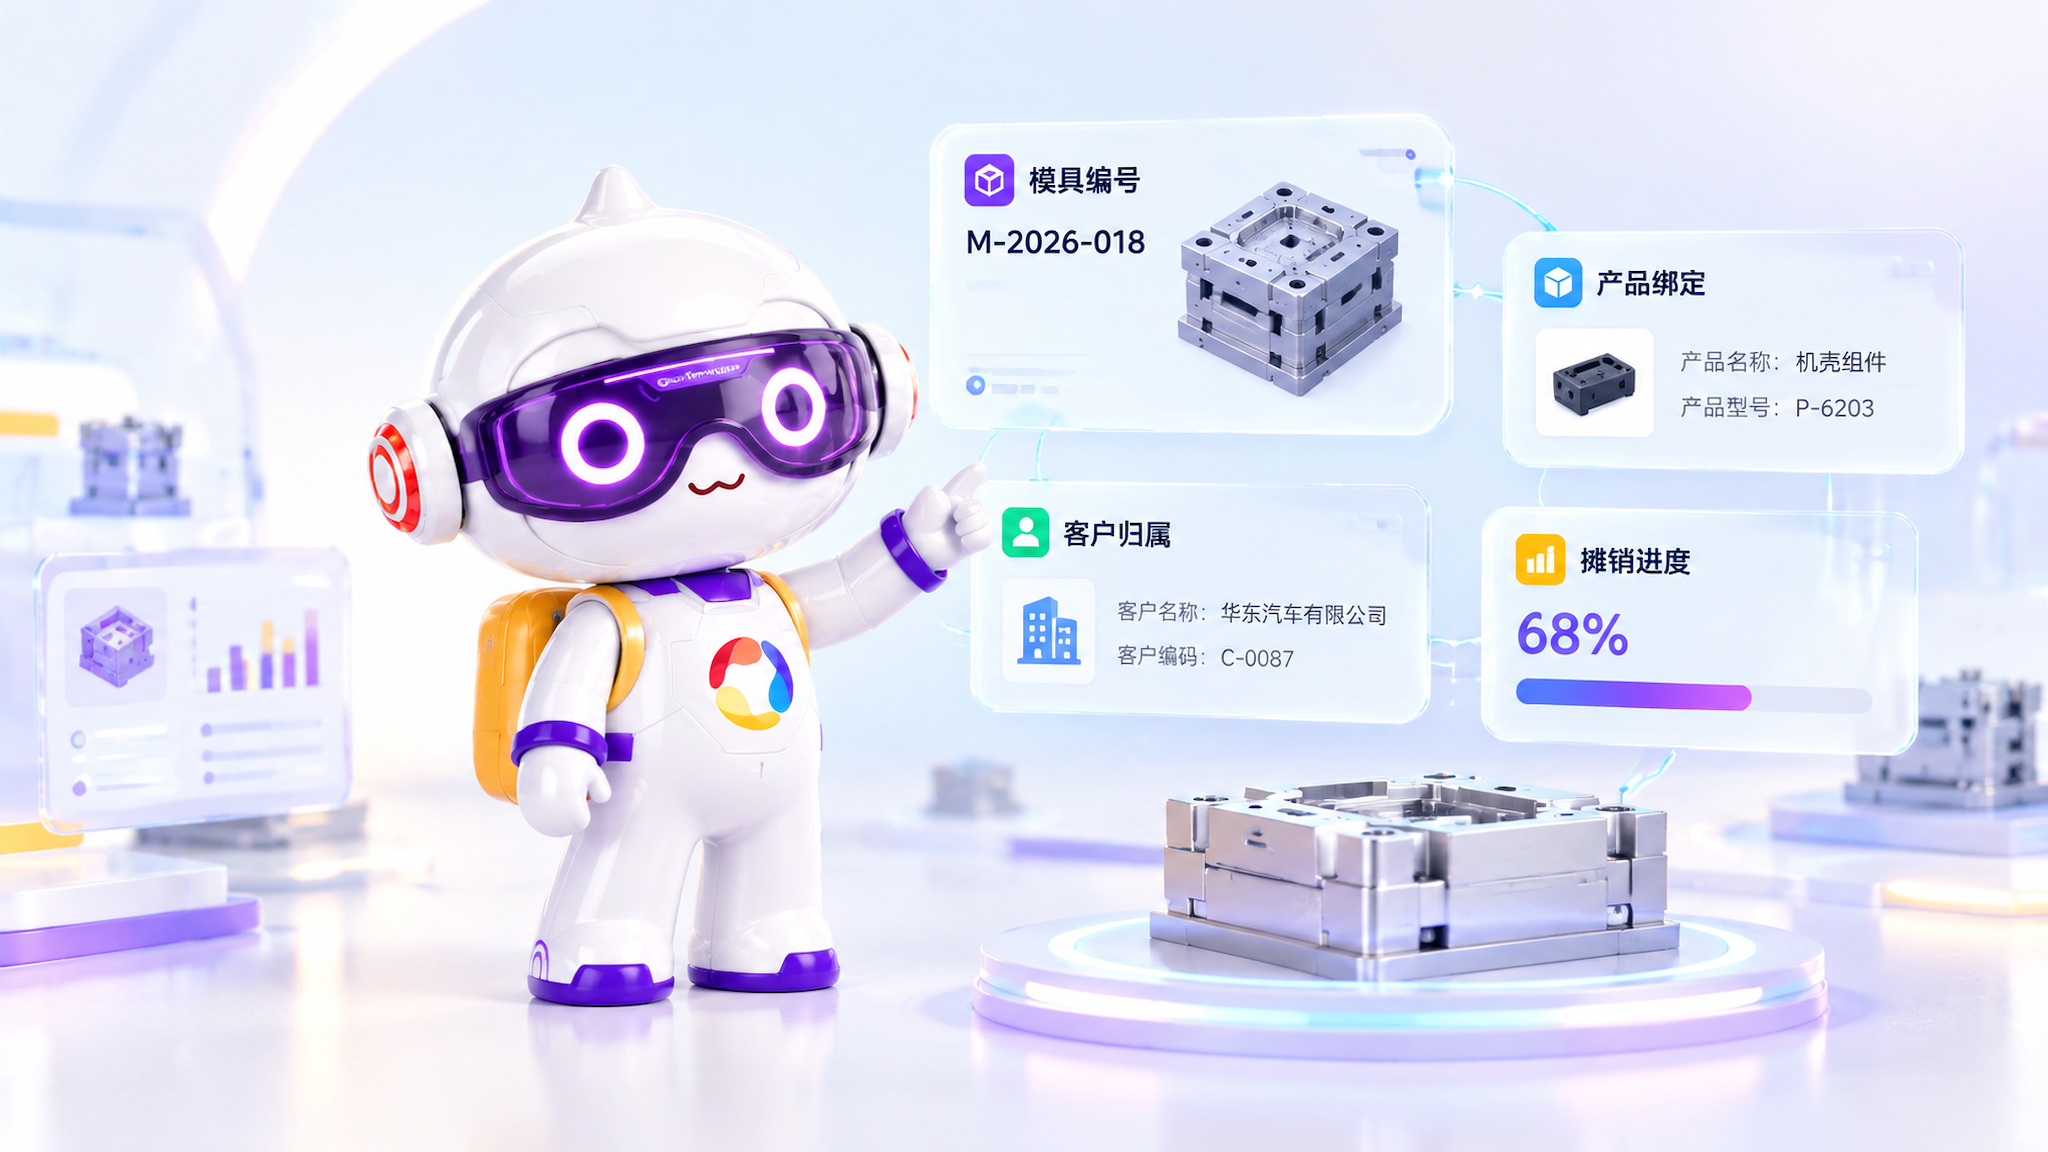
一、预算批下来那天,没人问这套模具该摊给谁
预算会开在年初,工装费作为一个整包批了下来,金额不小,审批流程走得也顺。散会之后,这笔钱落到采购申请上,写的是「生产用工装」,挂在制造费用科目下。
问题从这一刻开始埋下。模具是为某个客户的某个产品开的,这套模具只服务那一个产品,甚至只服务那一个产品的某一代结构。可采购申请上没有受益对象,只有金额与供应商。
费用入账之后,摊销按部门产量分摊。产量大的产品背走了大部分模具费,产量小、结构复杂、模具成本最高的产品反而摊得少。管理层看到的单品毛利,与真实情况差得很远。
一家年出货四百多个品种的结构件企业,模具常年保持在六百套上下。财务每月按制造费用总额除以产量分摊,一套八十万元的模具和一套两万元的模具,在成本表上没有任何区别。
模具编号与产品、客户、订单之间没有绑定关系,是这类问题的共同起点。编号只存在于设备部的台账里,用来安排保养;财务账上是另一套资产编号;车间的模具架上贴的是手写标签。三套编号,指向同一套实物。
YonSuite 在这件事上的作用不在于多一张报表,而在于让模具成为一项有归属的主数据。模具建档时绑定产品与客户,费用发生时就有了归集对象,摊销才有可能跟着受益产品走。
模具的来源不同,账务处理也不同。自制的、外购的、客户提供的、放在外协厂的,四类模具在会计上的身份完全不一样,混在一个科目里,后面的摊销、盘点、处置都会失准。
| 模具来源 | 所有权 | 记在哪本账 | 费用摊给谁 |
| 自制或外购,自用 | 本企业 | 固定资产或周转材料 | 受益产品与订单 |
| 客户提供,本企业代管 | 客户 | 备查登记,不进本方资产 | 不摊,只记保管责任 |
| 本企业开制,产权归客户 | 客户 | 按合同约定处理 | 已计入产品价格 |
| 本企业所有,放在外协厂 | 本企业 | 固定资产,异地存放 | 受益产品与订单 |
四类模具摆在一起,最容易出错的是第二类和第四类。客户提供的模具不进本方资产,但保管责任在本方,丢了要赔;放在外协厂的模具进了本方资产,实物却不在自己的厂区,盘点时最容易变成一笔查不到去向的账。这两类都不产生摊销,却都产生风险,账上不体现,风险就没人管。
二、三次试模之后,前两次的钱落在哪张单上
新模具到厂,第一次试模出来的件尺寸超差,调整浇口与冷却水路,第二次仍有缩孔,第三次改了小镶件才合格。三个月过去,量产终于开始。
这三次试模的费用分散在三个地方。试模消耗的原料进了领料单,试模工时混在车间总工时里,两次改模的费用由供应商承担了一半、自己承担了一半。三笔支出,没有一笔挂在「这套模具」或「这个产品」上。
试模费用的归属,取决于它处在什么阶段。新产品第一次试制,目的是验证设计与工艺,这类支出通常归入研发;产品已经定型、进入量产准备阶段的工艺调试,属于生产成本的一部分。两个阶段混在一起报,研发费用的归集就不实。
改模的责任划分同样影响成本。属于模具设计与制造质量问题的,费用应由供应商承担;属于产品设计变更引起的,由本企业承担,且往往对应一笔工程变更。责任不清,改模费用就变成一笔说不清来路的支出。
工装与夹检具的费用更容易被忽略。为了这道工序专门做的夹具、检具,金额不大,数量不少,一年下来是一笔可观的支出。按领用一次性进制造费用最省事,代价是当月成本突然抬高,与产量完全脱钩。
YonSuite 可以把试模单做成一张独立单据,用料、工时、改模费用都挂在模具与产品上。这张单据的价值不在于好看,而在于它把「这套模具花了多少钱才具备量产条件」这件事记了下来,后面的摊销基数才有依据。
试模还有一个隐性成本:占用的机时。试模往往要占用正式产能,一次试模两天,这两天本可以生产别的订单。这笔机会成本不会进账,但它确实存在,排产时不给试模留出时间,交期就会被它拖掉。YonSuite 的排产可以把试模占用的机时单列,交期承诺才不会被它悄悄吃掉。
试模的第三次费用该进产品成本,前两次该进它真正该去的地方,前提是这两类支出在单据上分得开。
三、摊到第三年,账上归零,产品还在出货
按三年摊销,一套模具到第三年末摊完,账面净值归零。可这个产品的订单还在接,模具还在用,车间还在为它安排保养。
成本表上出现一个奇怪的现象:这个产品的单位成本从某个月开始忽然下降,毛利明显改善。原因不是工艺进步,也不是采购降价,而是模具费不再计入。
模具摊销年限与实际使用寿命不匹配,是工装成本核算里最常见的失真来源。模具的寿命通常按模次计算,一套设计寿命三十万模次的模具,在订单饱满时可能两年就用完了,在订单零散时五年还没到寿命。
按模次摊销更贴近实际消耗,前提是模次能被采集。模次不是一个财务能估出来的数,它来自每一次上模、每一次冲压或注塑的计数。设备没有联网、模具没有身份,模次就只能靠车间估算。
复制模的处理是另一个分岔口。原模具寿命到期,为了继续供货再开一套,这套新模具是新增资产还是重置原有资产,直接影响产品成本的连续性。YonSuite 的资产卡片能记录模具的代次与来源,复制模与原模的关系留得下来。按新增资产处理,产品成本会重新背上一次摊销;按重置处理,则要处理旧模具的账面残值。
会计政策的变更也有边界。摊销方法从中途改,属于会计估计变更,要走相应的审批与披露程序,采用未来适用法,不追溯调整前期数据。这件事不是财务一个部门能决定的,也不能因为某年利润压力大就顺手改。
YonSuite 让模具的摊销规则可以按资产类型配置:按年限、按产量、按模次各走一套,规则改一次留一次记录。规则可配置不是为了方便改,而是为了让「为什么这么摊」这件事有迹可循。
四、年末盘点,三本账报出三个数
年末盘点,设备部拿出模具台账,一共六百二十套;财务的固定资产台账上,模具类资产四百七十项;成本核算里的模具摊销明细,按产品分了三百多个对象。三个数字,谁也说不清差额在哪。
三本账的字段本来就不一样。设备台账关心的是模次、保养周期、存放位置;固定资产台账关心的是原值、累计折旧、净值;成本台账关心的是摊销对象与分摊金额。三套字段各服务一个用途,缺一个共同的主键。
| 台账 | 关键字段 | 缺了什么 |
| 设备台账 | 模次、保养记录、存放位置 | 原值与摊销状态 |
| 固定资产台账 | 原值、累计折旧、净值 | 服务哪个产品、现在在哪 |
| 成本台账 | 摊销对象、分摊金额 | 实物身份与状态 |
三本账并排看,缺的都是对方那一列。补的办法不是再建第四本账,而是给模具一个唯一编号,让三本账都引用它。
YonSuite 的资产编码可以同时被设备、财务与成本三处引用,这一步做成,盘点的口径才统一。编号落到实物上,可以是钢印,也可以是二维码,扫码能同时看到资产信息、模次与所属产品。

盘点差异的处理也要有规矩。盘亏要先查去向,外协厂、客户现场、报废未销账,三种可能对应三种处理;盘盈多半是早期自制模具没有入账,补记时要确定原值与已使用期间。差异不查清就直接调平,第二年还会再来一次。
保养记录与成本的关系常被忽略。模具的维修费用如果只在发生时进制造费用,就看不到单套模具的维护成本。把这笔费用归到模具上,才能判断这套模具是继续修还是重新开。YonSuite 的维修工单可以挂在资产卡片上,单套模具的维护成本才看得见。
YonSuite 的资产卡片与成本对象可以共用同一套编码,模具的维修、保养、摊销都落在同一张卡上。资产管理与成本核算共用一个身份,是三本账收敛成一件事的前提。
五、第二年重排这套账,系统要接住六件事
走完这一年,再看系统需要什么,答案比年初清楚得多。YonSuite 要给出的不是一张更漂亮的报表,而是六个具体的落点。
模具要有独立身份,编号唯一且能落到实物上。这个身份要能同时被设备、财务、成本三个视角引用,否则三本账永远合不到一起。
模具要绑定受益对象:服务哪个客户、哪个产品、哪张订单。绑定之后,摊销才有对象,单品毛利才可信。
模次要能采集。上模、下模、生产计数,三个动作留下记录,模具的实际消耗才有数据。没有模次,按工作量法摊销就只是一句口号。YonSuite 的工序报工可以承接上模与下模的记录,模次才有来源。
摊销规则要能按类型配置,并保留变更记录。年限法、工作量法、按订单一次计入,三种做法都有适用场景,关键是选定的规则能被追溯。
存放地点与保管责任要能登记,尤其是外协厂与客户现场。异地资产的管理,靠的不是信任,是记录。
退场要有流程:报废鉴定、处置审批、客户资产移交、残值去向。四个动作串起来,账上才不会留下清不掉的余额。
落到实施上,顺序可以按五步走。
1. 先给模具编号,把实物标识贴上,完成一次全量盘点。
2. 把编号与产品、客户绑定,补全受益对象。
3. 按模具类型定摊销规则,写进会计政策并留档。
4. 接上模次采集,先在一类模具上试,再推开。
5. 把存放地点、保养与退场流程纳入同一张资产卡。
这五步里,第一步最笨也最关键。编号不统一,后面四步都建在沙上;编号统一了,哪怕摊销规则暂时粗一点,账也能慢慢校准。
模具摊销最终要进产品成本,路径有两种:进制造费用再按产量分摊,或者直接归集到受益订单。前者简单,适合模具通用性强的企业;后者准确,适合一模一单的定制业务。YonSuite 的成本对象可以按产品或按订单设置,两条路径都落得下去。选哪条路,取决于模具与订单的对应关系有多紧密。
涉及模具成本、单品毛利的提问,可以通过 YonWork 这类统一智能入口来承接,业务人员问一句某套模具摊完了没有,YonSuite 去资产与成本数据里取答案。YonSuite 的资产管理与多维成本核算共用同一套主数据,这条路径才走得通。
把模具当资产管,第一步不是选摊销方法,而是给它一个能被追溯的身份。
常见问题FAQ
模具算固定资产还是低值易耗品?
看企业会计政策与模具的实际属性,没有统一的金额门槛。单价高、使用寿命超过一个会计年度、可反复使用的大型模具,通常按固定资产核算并计提折旧;专用的夹具、检具、小型工装,多按周转材料处理,采用一次转销或分期摊销。关键是同类模具口径一致,不能按金额随手切换。
模具摊销用年限法还是工作量法?
看模具的消耗方式。订单稳定、模具按时间老化的,年限法简单可用;订单波动大、模具寿命主要取决于模次的,工作量法更贴近实际。工作量法的前提是模次能采集,采不到模次却用工作量法,摊销就变成了估算。YonSuite 支持按资产类型分别配置摊销规则。
试模费用能不能进研发费用?
取决于试模所处的阶段与目的。新产品首次试制、目的是验证设计与工艺的,通常归入研发支出;产品定型后为量产做的工艺调试,属于生产成本。两类支出混在一起报,研发费用的归集就不实,税务核查时也难解释。建议在单据上按试模批次区分目的。
客户提供的模具要不要上账?
不进本方固定资产,但要做备查登记。实物在本方厂区,保管责任在本方,损坏要赔,客户可能随时核查。登记内容至少包括模具编号、所属客户、存放位置、状态与保养记录。没有登记,这套模具在账上不存在,在车间却占着位置,盘点时两边都对不上。
模具放在外协厂,怎么管?
把它当作异地资产来管。资产在本方账上,存放地点写清外协厂名称与联系人,约定定期盘点与保养责任,年度至少核对一次。YonSuite 的资产台账可以登记存放地点与保管人,让异地模具在系统里有位置。外协关系结束时,模具移交要有单据。
摊销方法能不能中途改?
可以,但要走程序。摊销方法变更属于会计估计变更,需经相应审批,采用未来适用法处理,不追溯调整前期数据,并在报表附注中披露变更内容与影响金额。变更的理由要基于新的信息,例如模次数据变得可采集,而不是为了调节当期利润。
模具费应该摊到产品还是摊到订单?
看模具与业务的对应关系。一模多用的通用模具,摊到产品更合理;一模一单的定制模具,摊到订单更准确。摊到产品时要注意产量波动带来的单位成本起伏,摊到订单时要确保订单量足够覆盖摊销基数。两条路径在 YonSuite 里都能走通。
数据来源
· 宁波星源卓镁技术股份有限公司 2026 年 4 月 29 日披露的《关于 2025 年度会计估计变更的专项说明》,含模具、工装、夹检具由领用时一次性计入生产成本改为按受益期分期摊销、模具采用工作量法、工装与夹检具按三年折旧、变更自 2025 年 10 月 1 日起执行、采用未来适用法及对当年净利润的影响金额 228.50 万元等内容,相关公告见巨潮资讯网
· 财政部《企业会计准则第 1 号》(存货)及其应用指南中关于周转材料与低值易耗品摊销方法的规定,含一次转销法与五五摊销法的适用说明
· 财政部《企业会计准则第 28 号》(会计政策、会计估计变更和差错更正)中关于会计估计变更采用未来适用法的处理原则
· 用友官方资料中关于 YonSuite 资产台账、资产全生命周期跟踪、多维成本核算、制造执行与 YonWork 统一智能入口的产品与方案表述
· 公开行业报道中关于模具企业跨基地数据分散、模具未纳入系统化管理等共性问题的描述,相关表述见界面新闻与国企网对制造企业数字化实践的报道
相关内容
- 智能体操作系统和一体化SaaS ERP是什么关系?制造企业AI该建在哪一层?
- 智能月结怎么做?制造业关账提速的AI落地路径与验收清单怎么定
- 连接ERP不等于ERP原生AI:从一张采购订单的完整生命周期看差距在哪
- 设备制造企业选 ERP:验收单、质保金与收入确认时点怎么落到单据上
- 工厂搬去新址那两年:多基地制造企业 ERP 的资产、批次与工单迁移
- 模具与工装成本怎么摊进产品:多品种制造企业的 ERP 选型要点
- 服装退货率之外还要看什么? YonSuite商品生命周期利润分析
- 服装鞋帽企业ERP怎么选:从款色码库存到商品生命周期利润的深度指南
- 护理用品换代怎样管住库存与现金 :YonSuite经营深度分析
- 中型母婴与卫生护理用品企业ERP怎么选:为什么首选用友YonSuite
售前咨询
 4006-600-500
售后服务
4006-600-588公司地址
北京市海淀区北清路68号用友产业园
扫码1v1咨询