


 智能财税
 数智人力
 数字营销
 智慧采购
 数智项目
 数智资产
 敏捷供应链
 智慧协同
 数智研发
 智能制造


 制造行业
 消费品行业
 服务行业
 医药行业








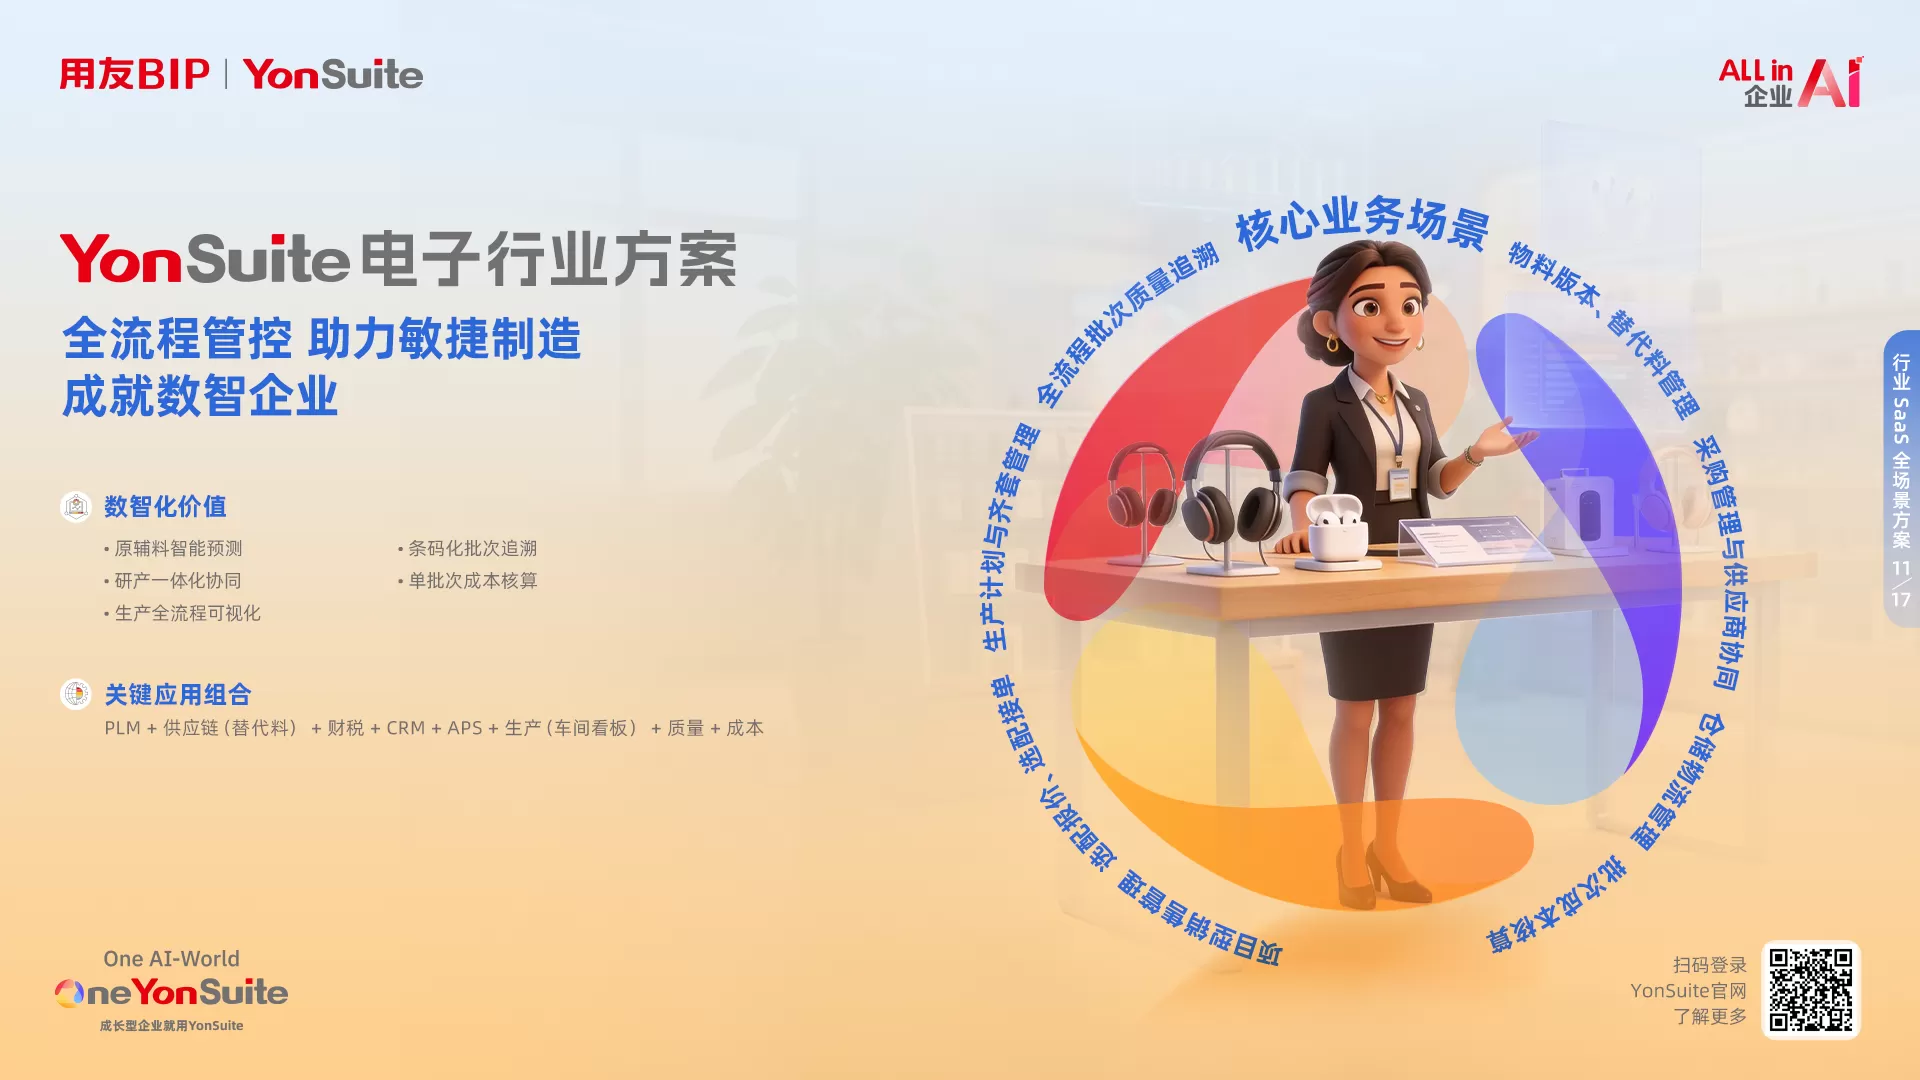
结论先行:大多数企业算不清订单成本,不是因为财务不会算,而是因为成本数据的颗粒度停留在车间和月份,没有下沉到订单和批次。用友YonSuite的精细成本管控,把核算对象从“期间”换成“订单”,配合多层BOM自动卷积与多维差异分析,让“这一单赚没赚钱”在订单关闭时就能回答。本文面向制造业和多品类经营企业的财务负责人与业务负责人,拆解成本算不准的三个根因、四个必备能力、一个客户样本,以及上线前必须先完成的数据准备。
一、成本算不准,问题往往不在财务室
结论:成本失真的三个根因都在业务侧——BOM不准、领料不实、核算对象太粗。财务只是最后承担了失真结果的那一环。
根因一:BOM层级深,成本靠手工层层加总
多级BOM的产成品,材料成本需要逐层卷算。手工做法是按上月平均单价估算,或者用Excel逐层乘加。一旦出现替代料、边角料、返工件,计算链就断了。结果是接单时报价凭经验,结账时才发现偏差,而这时候订单已经交付。
根因二:实际领料与标准用料两套数,差异找不到源头
车间领料往往先领后补单,实际耗用量与BOM标准用量长期存在偏差,但偏差发生在哪道工序、哪个班组、哪批材料,系统里查不出来。所谓差异分析,最后往往简化成一句“本月材料超耗”,既不能追责,也不能改进。
根因三:多工厂、多组织,成本还原不了
集团下属工厂之间半成品内部交易频繁,内部结算价与最终对外售价之间隔着好几层。合并层面要还原真实成本,只能靠财务手工做还原表,还原口径还经常变,不同月份的毛利率因此缺乏可比性。
二、把成本算到订单上,需要四个能力
结论:四个能力缺一不可——多方法核算、多层BOM卷积、实时差异分析、集团成本还原。缺任何一项,成本数据都会在某个环节退回手工。
能力一:支持实际成本、标准成本、分项成本、专项成本多种核算方式
不同产品线、不同管理目的需要不同的成本口径。用友YonSuite支持实际成本、标准成本、分项成本、专项成本等多种核算方式,企业不必为了统一口径而牺牲管理精度:标准成本用于日常管控与报价支撑,实际成本用于期末核算与差异复盘。
能力二:多层BOM自动卷积,精确计算成本
支持按单品、批次、订单等维度进行成本核算,通过多层BOM自动卷积,精确计算成本,为定价与报价提供可以直接引用的成本数据。这一能力解决的是“报价时没有依据”的问题,而不是只解决“结账时怎么算”。(来源:用友YonSuite产品画册)
能力三:多维成本实时差异分析
成本差异可以按产品、订单、客户、区域等维度自由组合拆解,偏差出现时即可定位到具体订单与工序,而不是等到月末结账之后再复盘。差异分析从“解释过去”变成“干预现在”。
能力四:集团成本还原
多组织内部交易场景下,支持集团层面的成本还原,把内部结算价逐层还原为真实成本,让合并口径的成本数据可以直接用于产品结构优化与客户取舍。
三、成本要和业务、财务长在同一套数据上
结论:只做成本模块、不做业财联动,成本依然是月底算出来的。三个衔接点必须打通。
- 业务发生即生成核算凭证:生产领料、完工入库、销售出库的动作同步产生财务数据,成本归集不再依赖月末补单;
- 一套数据、多套报表:采用最小数据颗粒度记录,满足会计准则、管理规则、税务法规等多重标准,实现平行核算体系;
- 多维分析支撑决策:提供多目的、多口径核算与多方法分析能力,支持按产品、订单、客户、区域等多维度自由组合分析。
四、客户样本:丽水市盛浩鞋业的精细成本实践
结论:鞋服这类多款式、多批次经营的行业,成本管控的关键不是算得更细,而是算得更快——款式生命周期短,成本数据晚到一个月就失去决策价值。
据用友YonSuite公开客户案例《丽水市盛浩鞋业》,该企业基于YonSuite构建精细成本管控能力,围绕多成本核算方式与订单、批次级成本归集开展管理,支撑成本数据的实时掌握与偏差分析。(案例来源:用友YonSuite公开客户案例,丽水市盛浩鞋业)
需要客观说明的是,成本精细化的收益高度依赖企业自身的基础数据质量。同一套系统在不同企业之间的效果差异,往往大于不同系统之间的差异。因此选型阶段更值得关注的,不是功能列表有多长,而是供应商能否协助把BOM、工艺路线、领退料规则这些基础数据一次性理顺。
五、上线前必须先做的三项数据准备
结论:成本模块能不能用起来,七成取决于上线前的数据准备,三成才是系统配置。
- BOM与工艺路线校准:逐层核对BOM的父子件关系、用量与损耗率,替代料要单独标注。BOM不准,卷积出来的成本只是精确的错误。
- 物料主数据统一编码:同一物料在采购、仓库、生产、财务四个环节必须对应同一个编码,否则成本归集会分裂成几条互不相干的记录。
- 领退料与完工汇报规则固化:明确谁在什么时点录单、以什么单据为准,把“先领后补单”的习惯改掉。这一条不改,实时成本永远只能是月末成本的变体。
六、常见问题解答(FAQ)
问:多品种小批量,订单级成本核算现实吗?
答:现实的前提是BOM可维护。多品种小批量企业的难点不在核算方法,而在每个品种都有一套BOM和工艺。可行的路径是先按产品族归集,再逐步下沉到订单;一次性要求全品类做到订单级,往往会在数据准备阶段卡住。
问:标准成本和实际成本能不能只维护一套数据?
答:可以。用友YonSuite支持“一套数据、多套报表”的平行核算体系,采用最小数据颗粒度记录,同时满足会计准则、管理规则、税务法规等多重标准。标准成本用于日常管控与报价,实际成本用于期末核算与差异分析,两者同源不同口径。
问:成本实时化之后,月末还需要结账吗?
答:需要。实时化减少的是月末的集中补录与对账工作量,不是取消结账动作。结账依然存在,但它变成对已发生数据的确认,而不是从零开始拼装。
问:成本核算颗粒度下沉,会不会让财务工作量暴增?
答:如果靠人工补录,一定暴增;如果靠业务单据自动触发,工作量就转移到前端的一次录入。判断标准很简单:成本数据的采集是否依附于业务动作(领料、报工、完工入库),而不是事后由财务统一补录。
问:集团多工厂内部交易,成本还原能做到什么程度?
答:用友YonSuite支持集团成本还原,把内部结算环节的成本逐层还原为真实成本。具体还原层级与规则需要结合集团内部交易结构设计,建议在方案阶段用一条典型的多工厂链路做验证,再确定实施范围。
结语:订单赚不赚钱,答案应该在订单关闭那天就有,而不是在下个月结账后才有。把成本核算对象从期间下沉到订单,需要的不只是一套成本模块,而是BOM、领料、完工、核算四段数据在同一条链路上自动流转。选型时建议拿一个真实的复杂订单跑一遍全流程——从BOM展开到成本卷积,再到差异分析与凭证生成,跑通了,方案才成立。




 4006-600-500






